
【速報】日銀が政策金利を1.25%に引き上げ(1995年4月以来の水準へ)
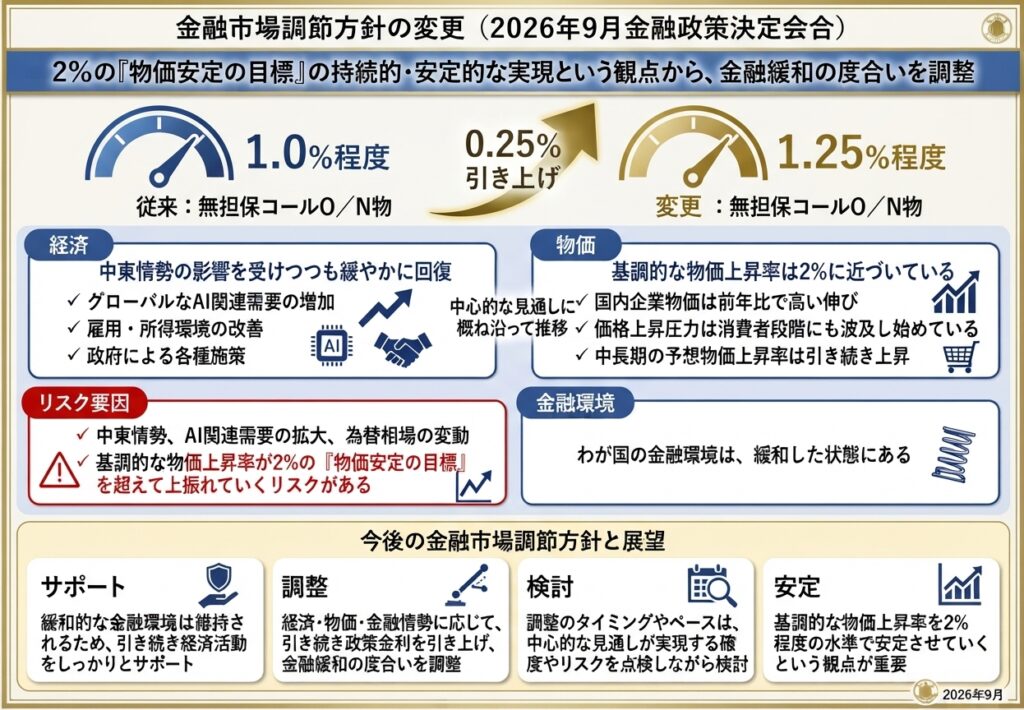
日本銀行は9月18日に開いた金融政策決定会合で、政策金利である無担保コールレート翌日物の誘導目標を、これまでの1.0%程度から1.25%程度へ引き上げることを決定しました。賛成7、反対2の多数決による決定です。
これにより政策金利は、1995年4月以来およそ31年ぶりとなる高水準に達しました。かつて「ゼロ金利」「マイナス金利」という言葉が当たり前だった時代を知る世代にとっては、隔世の感がある水準といえるでしょう。
6月以来3カ月ぶりの追加利上げとなった背景
今回の利上げは6月以来3カ月ぶりで、2024年3月にマイナス金利政策など「異次元緩和」の枠組みが終了して以降、最も短い間隔での追加利上げとなりました。これは日銀が利上げのペースを緩やかに加速させていることを示すシグナルとも受け取れます。
なお、今回の決定に反対した2人の委員のうち、1人は「物価上昇率が2%を下回る中、景気も力強いとは言えない」として金利据え置きを主張し、もう1人は「経済・物価情勢が大きく加速していない中での利上げは時期尚早」との立場を示しました。全会一致ではなかったという事実は、日銀内部でも判断が割れるほど、現在の経済情勢が微妙な局面にあることを物語っています。
物価上振れリスクと「金利のある世界」への移行が進む理由
日銀が利上げに踏み切った最大の理由は、物価の基調的な上昇率が2%の目標を超えて上振れていくリスクへの警戒です。
声明文では、中東情勢の緊迫化やAI(人工知能)関連需要の拡大、為替変動などをリスク要因として挙げつつ、企業の賃金・価格設定行動が積極化していることや、中長期的な予想物価上昇率が上がっていることを踏まえ、物価が想定以上に上振れる可能性に言及しています。
一方で、金融環境については「引き続き緩和した状態にある」とも説明しており、今回の利上げ後も景気を過度に冷やすことは避けつつ、行き過ぎたインフレの芽を摘む——そんなバランス感覚がうかがえます。日本経済は長らく続いた「金利のない世界」から、着実に「金利のある世界」へと歩みを進めていると言えるでしょう。
一般人の生活にどう影響する?家計への4つの直撃ポイント
政策金利の引き上げは、日銀や金融機関だけの話ではありません。私たちの日々の家計にも、じわじわと、しかし確実に影響を及ぼします。主な影響を4つの観点から整理します。
① 変動型の住宅ローンや各種借入金の負担増に注意
最も直接的な影響を受けやすいのが、変動金利型の住宅ローンを利用している人です。変動金利は短期プライムレートなど政策金利の動きに連動する市場金利を基準に決まるため、政策金利の引き上げが続けば、いずれ適用金利や毎月の返済額に反映される可能性があります。
住宅ローンに限らず、カードローンや事業性の借入金など、変動金利型の融資全般で返済負担が増える方向に働く点にも注意が必要です。
② 普通預金や定期預金の金利上昇で預貯金のメリットが復活
一方でプラスの側面もあります。政策金利の上昇は、銀行の預金金利にも波及しやすく、普通預金や定期預金の金利が緩やかに上昇していく可能性があります。長年「預けてもほとんど増えない」状態が続いてきた預貯金ですが、今後は金利差を意識した金融機関選びや、定期預金の活用によって、多少なりとも利息収入を得やすい環境に変わっていくことが期待されます。
③ 円安の歯止めと輸入物価の上昇抑制に期待
日本の金利が上がることは、一般的に円の魅力を高め、過度な円安に一定の歯止めをかける効果が期待されます。円安が是正されれば、輸入に頼るエネルギーや食料品などの価格上昇圧力が和らぎ、結果として家計の生活コスト全体を抑える方向に働く可能性があります。ただし為替相場は金利差以外にも様々な要因で動くため、必ずしも一方向に進むとは限りません。
④ 企業の資金調達コスト増と賃上げ動向のゆくえ
企業にとっても、借入金利の上昇は資金調達コストの増加を意味します。特に借入依存度の高い中小企業などでは、設備投資や事業計画に影響が及ぶ可能性があります。
一方で日銀は、企業の賃金・価格設定行動が積極化していることを物価上振れリスクの一因として挙げています。裏を返せば、賃上げの動きそのものは継続している可能性が高く、金利上昇による負担増と、賃上げによる収入増のどちらが家計にとって優勢になるかが、今後の生活実感を左右する重要なポイントになりそうです。
住宅ローン利用者が今すぐ確認・検討すべき対策
金利のある時代に入ったからこそ、住宅ローンを組んでいる方は、一度立ち止まって自分の契約内容を見直すことをおすすめします。
現在の金利タイプ(変動・固定)の再確認と返済シミュレーション
まず確認すべきは、自分のローンが「変動金利型」なのか「固定金利型」なのか、あるいは「固定期間選択型」なのかという点です。変動金利型であれば、今後の金利上昇局面でどの程度返済額が増える可能性があるのか、金融機関のウェブサイトなどでシミュレーションしておくと安心です。
一般的に、変動金利型のローンには「5年ルール」や「125%ルール」といった急激な負担増を緩和する仕組みが設けられている場合がありますが、金融機関や契約内容によって条件は異なるため、契約書や金融機関への確認を通じて、自分の場合はどうなのかを正確に把握しておくことが大切です。
繰り上げ返済や借り換えを検討するタイミング
手元资金に余裕がある場合は、繰り上げ返済によって将来の利息負担を軽減する選択肢も検討に値します。また、現在固定金利の水準が自分の返済計画に見合っているかどうか、借り換えのシミュレーションをしてみるのも一つの方法です。
ただし、繰り上げ返済や借り換えには手数料がかかる場合や、生活防衛資金を減らしすぎるリスクもあります。金利動向だけでなく、自身の資金繰り全体を踏まえたうえで、必要であればファイナンシャルプランナーや金融機関の窓口など専門家に相談しながら判断することをおすすめします。
今後の金利はどうなる?先行きの見通しと私たちが備えるべきこと
今後の追加利上げのペースと経済・物価情勢のポイント
日銀は先行きの金融政策運営について、基調的な物価上昇率が2%に近づく中、現在の金融環境がなお緩和的であることを踏まえ、経済・物価・金融情勢に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していく方針を改めて示しました。
政策調整のタイミングやペースについては、中東情勢やAI関連需要、為替変動といった不確実要因の影響を注視しながら、経済・物価の中心的な見通しが実現する確度やリスクを点検しつつ判断していくとしています。特に、物価が2%目標を大きく超えて上振れするリスクが現実化し、その後の経済に悪影響を及ぼすことのないよう、物価上昇率を2%程度の水準で安定させることを重視する姿勢を強調しています。
つまり、今後も「一気に」というよりは、経済指標や海外情勢を見極めながら、段階的に追加利上げが行われていく可能性が高いと考えられます。
インフレと金利上昇時代に負けない家計防衛のまとめ
金利のある時代の家計防衛のポイントを整理すると、次のようになります。
- 借入がある人:変動金利型のローンは金利上昇リスクを再点検し、必要に応じて固定金利への切り替えや繰り上げ返済を検討する
- 貯蓄がある人:預金金利の動向をチェックし、より有利な金利を提供する金融機関や定期預金商品の活用を検討する
- 家計全体:物価上昇と金利上昇の両方が家計に与える影響を意識し、収入(賃上げ動向含む)と支出のバランスを定期的に見直す
金利のある世界への移行は、私たちの家計管理のあり方そのものに変化を迫るものです。一喜一憂するのではなく、自分自身のローンや資産状況を正しく把握し、必要な対策を淡々と講じていくことが、これからの時代を賢く乗り切るカギとなりそうです。
※本記事は一般的な情報提供を目的としたものであり、住宅ローンや資産運用に関する個別の判断については、金融機関やファイナンシャルプランナーなど専門家にご相談ください。
コメント